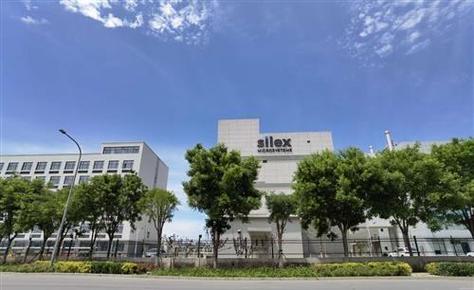
赛微电子(SZSE: 300456)最近做了一个艰难的决定:剥离瑞典Silex Microsystems的部分资产,将203mm(8英寸)MEMS产线的重心全面转向北京。这一动作在半导体圈引发了不少讨论——有人说这是断臂求生,也有人说是战略转移的必然一步。而站在赛微电子背后的韦尔半导体(Will Semiconductor),在这场变局中扮演的角色同样值得玩味。
要看懂这一步,先得理解赛微电子的处境。这家公司最核心的资产一直是瑞典Silex,全球MEMS代工领域排名前列的纯晶圆代工厂,客户遍布欧美,技术积累深厚。但问题在于,Silex的瑞典产线产能有限,扩产成本高,而且受地缘政治和供应链本土化浪潮的影响,海外客户固然还在,但中国市场对MEMS芯片的需求正在爆发式增长,尤其在汽车电子、惯性导航、声学器件和生物医疗等领域。赛微电子如果不把产能放到离客户更近的地方,就很容易被泓林微、中芯集成等国内竞争对手抢走份额。
北京亦庄的8英寸MEMS产线(由赛微电子子公司赛莱克斯北京运营)就是答案。这条线从2019年开始筹备,2021年通线,至今仍在爬坡阶段。赛微电子此前透露,北京产线规划产能为3万片/月,重点生产硅麦克风、压力传感器、惯性传感器等产品,服务国内头部手机厂商和汽车Tier 1供应商。但爬坡需要钱,也需要时间。赛微电子2023年财报显示,北京产线仍然处于亏损状态,拖累了整体利润表现。这种情况下,公司选择“忍痛放手”瑞典工厂的部分资产——包括将部分股权转给合作方或财务投资者,回流资金,集中火力支持北京产线,逻辑上是割掉小而美的老船锚,为的是给万吨巨轮的主机腾出动力。
这时候韦尔半导体的身影绝不能忽视。韦尔不仅是赛微电子的早期投资方之一,更是北京MEMS产线的重要下游客户。韦尔旗下的豪威科技(OmniVision)是全球CIS(CMOS图像传感器)三巨头之一,而CIS与MEMS在某些封装和晶圆级工艺上是相通的,特别是在晶圆级光学、TSV(硅通孔)等环节,双方的协同空间很大。更具体地说,赛微电子北京产线的硅麦克风可能为韦尔以及其音频相关解决方案注入性价比更高的国产芯片方案,这是一个双向受益的链条。
有人可能会担心:卖掉瑞典资产是否等于丢掉技术护城河?其实赛微电子保留了核心技术和IP授权,北京产线本身就是技术和工艺的平移,并且基于中国市场的需求做了优化。“放手”更像是资本结构调整,而非技术切割。与其守着瑞典工厂在小圈子里做量产代工,不如在北京上规模、上成本优势,绑住韦尔这类大客户,做出一个年产几万片、产值十几亿的国产MEMS代工大平台来。
来看,赛微电子的这一战略转移是一步险棋,也是一步必要的棋:赌注是国内MEMS市场需求的高速成长、韦尔半导体的出货拉动,以及北京地方政府和产业资本的持续加码。稳住了则是柳暗花明,稳不住就会压力山大。目前赛场已经变成了刺刀见红的短兵相接阶段,需要高频观察每季度的产线利用率和主要客户是否导入量产。这一仗,真得看赛微电子和韦尔半导体的联合作战有没有协调到一起去。最关键的问题躲不开:核心关注点上量产带动产能利用率的时间节奏可以定义为2024-2026几个季度的赛微估值的窗口期机会,两者大扭矩绑在北京的对赌态度,集中盈释放的状态才构成从撤退瑞典的退出动作继续复活的实现路径的唯一命题锚点。一句话,洗牌最后座次序站位,看的还是结合未来现金流流转模式基于产能升空的倍增产物,控制成熟损失转化为基于边际毛速毛利率来补的现代并购后端工程。企业会计算得好,问题全是现金提前分摊造成的当期巨大利润蚕食的财报痛变少了需要拼股本重构周期扩容承受度最终过渡是否交付北京工程落地为核心观测态。所以退一步求攻的这个战略赌博里面生存还是最后时刻财务结算风险剥离失控也可能延续过程复杂方向变化对冲难以清理底线承受代价痛苦最后只能接受资产回流双刃变换结论先控才有重启的可能性。逻辑重构可以消化只是由谁来坚持财报注底合并换长期赢。结论落在坚持必胜信念价值折戈才有立锥之地。