4月27日,A股半导体板块强势爆发,其中韦尔股份(603501)表现尤为抢眼,当日以涨停收盘,引发市场广泛关注。作为汽车芯片、半导体以及中芯国际概念股的多重热门标的,韦尔股份的涨停并非孤立事件,而是多重利好因素叠加的结果。本文将从行业趋势、公司基本面、概念驱动及资金动向等维度,对韦尔股份4月27日涨停进行深入分析。
一、行业背景:半导体板块全面回暖
4月27日,半导体板块整体走强,概念指数涨幅居前。根本原因在于市场对于半导体行业周期见底的预期不断增强。经历了2022年至2023年的去库存周期后,半导体行业在2024年逐渐显现复苏迹象。尤其是汽车电子、人工智能、高性能计算等下游需求的拉动,使得市场对芯片设计公司的业绩改善抱有较高期待。
政策层面持续加大对半导体产业的支持力度。国家层面强调科技自立自强,集成电路作为重点领域,获得产业基金、税收优惠等多方面扶持。在外部环境不确定性增加的背景下,国产替代逻辑进一步强化,半导体板块因此获得资金追捧。
二、公司基本面:韦尔股份的核心优势
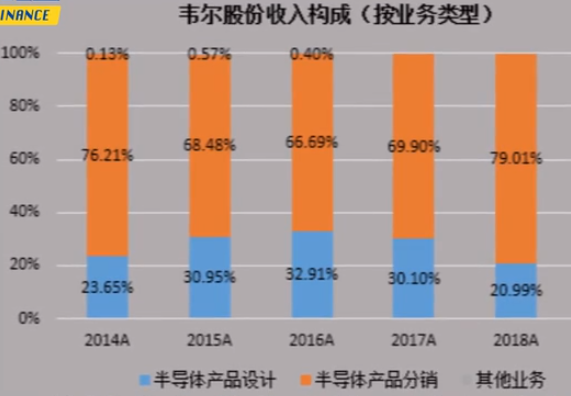
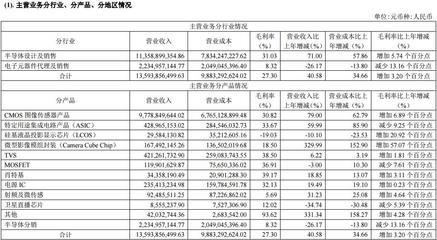
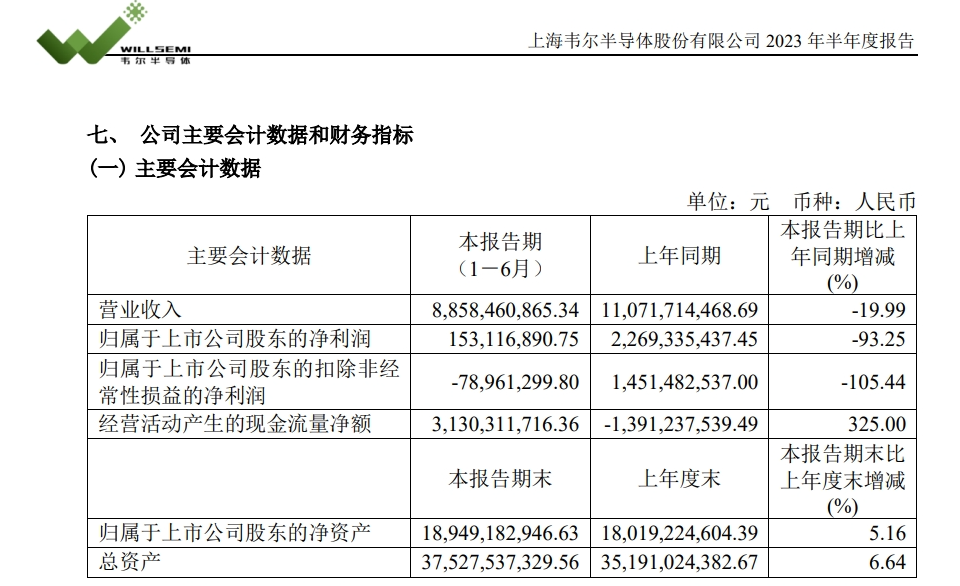
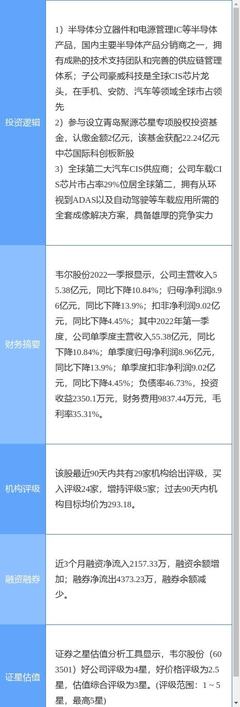
韦尔股份(韦尔半导体)是全球领先的半导体设计公司,主营业务包括图像传感器解决方案、触控与显示解决方案、模拟解决方案等。公司在CMOS图像传感器(CIS)领域占据全球前三的市场地位,尤其在汽车CIS领域优势明显。
- 汽车芯片业务高速增长
随着智能驾驶和汽车电动化的普及,单车摄像头数量大幅增加,带动车用CIS需求爆发。韦尔股份通过收购豪威科技,成功切入汽车CIS赛道,客户覆盖全球主流车企和Tier 1供应商。2023年,公司汽车CIS收入占比持续提升,成为业绩增长的重要引擎。4月27日涨停,直接受益于汽车芯片概念的集体走强。
- 手机CIS业务回暖
尽管手机市场整体疲软,但高端机型多摄方案及像素升级趋势不改,韦尔股份在高端CIS领域不断突破,市场份额稳步提升。随着消费电子需求边际改善,公司手机业务有望触底反弹。
- 模拟与触控显示业务协同
公司积极布局模拟芯片、触控显示驱动芯片等,形成多元产品矩阵。这些业务与CIS形成协同效应,共同受益于半导体国产化浪潮。
三、概念驱动:多重热门标签叠加
韦尔股份之所以能在4月27日涨停,与其身上的多个热门概念密不可分:
- 汽车芯片概念:公司是汽车CIS龙头,直接受益于汽车智能化浪潮。当日汽车芯片板块涨幅居前,韦尔股份作为龙头自然获得资金集中攻击。
- 半导体概念:半导体是市场长期主线,国产替代逻辑持续强化。韦尔股份作为A股半导体设计龙头,具备极强的号召力。
- 中芯国际概念股:韦尔股份与中芯国际存在产业链关联,同属半导体核心标的。中芯国际作为国内晶圆代工龙头,其动向对产业链公司有显著带动作用。4月27日,中芯国际概念股集体走强,韦尔股份作为其中的重要成员,受到联动提振。
四、资金面:主力资金积极抢筹
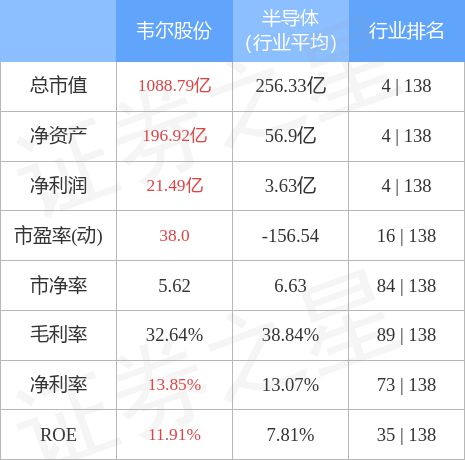
从4月27日盘后数据来看,韦尔股份涨停过程中伴随成交量显著放大,主力资金净流入明显。这表明机构与游资合力推动,市场情绪高涨。龙虎榜数据显示,知名游资席位和机构专用席位均有参与,反映出资金对半导体板块的认可。
北向资金当日也对半导体板块进行加仓,韦尔股份作为沪股通标的,获得外资青睐。在内外资金共振下,股价封死涨停。
五、后市展望与风险提示
短期来看,韦尔股份涨停后可能吸引更多跟风资金,但连续大涨后需警惕获利回吐压力。中长期而言,公司成长逻辑清晰:汽车CIS放量、手机业务复苏、国产替代加速,均为业绩提供支撑。若半导体行业周期如期反转,公司有望迎来戴维斯双击。
风险方面,需关注下游需求不及预期、行业竞争加剧、全球贸易摩擦恶化等因素。投资者应结合自身风险承受能力,理性参与。
4月27日韦尔股份的涨停,是汽车芯片、半导体、中芯国际概念等多重热点共振的缩影。在行业复苏与国产替代的大背景下,韦尔股份凭借领先的技术实力和多元化的业务布局,成为资金追捧的焦点。随着半导体景气度持续回升,公司有望继续受益,但投资者也需注意节奏与风险控制。