2019年,韦尔股份完成对北京豪威(OmniVision Technologies)的收购,这场“蛇吞象”式的交易不仅改写了韦尔半导体的命运,更重塑了全球图像传感器市场的格局。本文将从收购背景、交易结构、业务协同、财务影响及后续风险等维度,深度解析这场经典并购如何奠定了韦尔股份的龙头企业地位。
▍ 一、收购背景:从分销商到设计公司的跨越
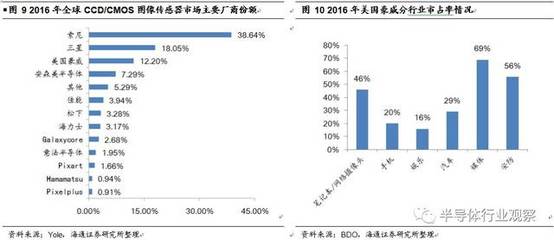
韦尔股份起家于半导体分销业务,2017年上市后,创始人虞仁荣意识到只做分销难以持续增长,于是提出“分销+设计”的双轮驱动战略。当时,图像传感器赛道正值爆发前夜:智能手机多摄趋势、汽车电子及安防需求激增,而OmniVision(豪威科技)作为全球第三大CMOS图像传感器供应商(仅次于索尼、三星),在高端技术(如PureCel、夜视技术)和中低端市场均有一席之地,却因私有化失败和经营困境陷入低谷。
2016年,中信资本、清芯华创等中国财团以19亿美元将OmniVision私有化,成为北京豪威。但财团缺乏半导体运营经验,豪威业绩持续下滑。正是在这种情况下,韦尔股份于2018年宣布拟收购北京豪威85.53%股权,并于2019年8月完成交割,交易总对约135亿元。
▍ 二、交易结构:精巧的“两步走”与资金腾挪
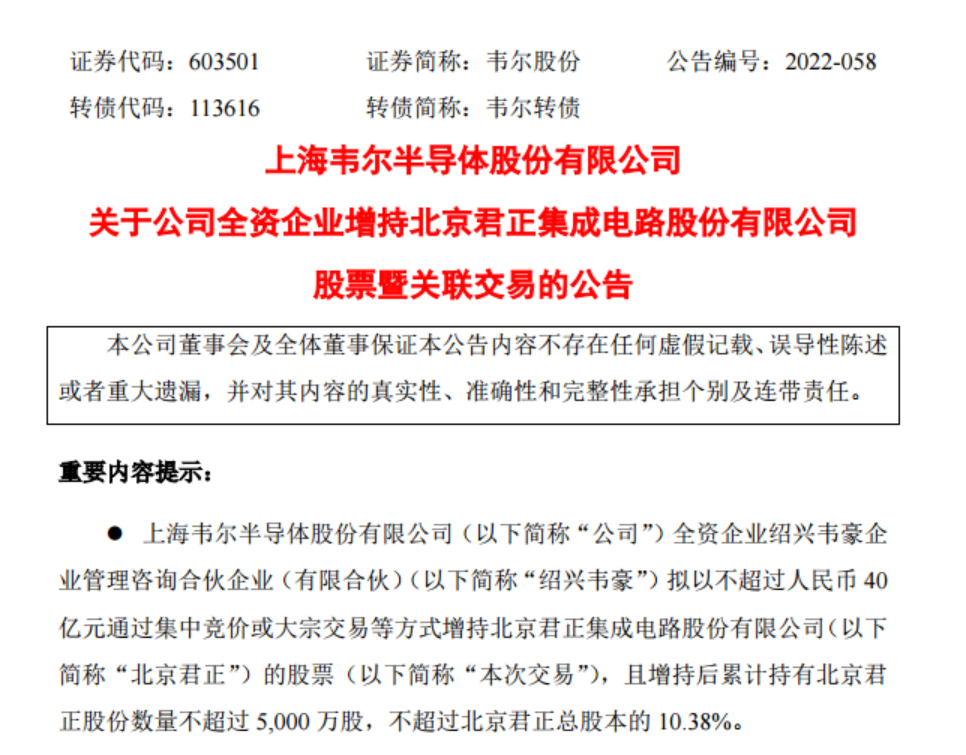
这场收购分为两个关键步骤:韦尔股份通过发行股份及支付现金方式收购北京豪威85.53%股权;收购思比科(豪威的原关联公司)和视信源的部分股权。韦尔股份向绍兴韦豪、芯岚微等对象非公开发行股票募集配套资金约20亿元,用于支付现金对价和项目建设。
上述交易的核心亮点在于:标的资产估值135亿元,而韦尔股份当时市值仅80亿左右,实际控制人虞仁荣通过质押股权、引入战投等方式撬动杠杆,被外界称为“豪赌”。交易完成后,韦尔股份不仅获得了豪威的CMOS图像传感器技术,还包括其全球客户(苹果、华为、小米等)和完备的晶圆代工产能调配能力(与台积电、中芯国际长期合作)。这为后来崛起埋下伏笔。
▍ 三、业务协同:技术整合与市场延展
并表后,韦尔股份从“次要角色”变为“强势追赶者”。一方面,豪威弥补了韦尔原有半导体设计业务(分立器件、电源管理IC等)的短板,补齐了图像传感器主力产品线。例如围绕高端旗舰的OV48B、OV64B系列打入小米、OPPO旗舰机型;围绕汽车电子推出OX系列,拿下车载摄像头份额。另一方面,韦尔给豪威注入资金和本土化运营经验,管理成本下降,新品研发频率加速。
值得注意的是新冠疫情期间,消费电子需求井喷,手机多摄遍布千元机至旗舰机,图像传感器发生缺货潮。加之豪威快速推出了图像传感器+BIPO(背照式)技术+4800万/6400万像素等方案,直取索尼、三星在中低端的份额。韦尔财报在2020年直接暴涨,实现归母净利润27.06亿元,同比增长481%。图像传感器解决方案收入占总营收八成以上,成为净利润奶牛。这意味收购已取得了极强的协同效应与商业价值回报。
**▍ 四、技术前瞻并拓外地原因讨论。
产业研发的追赶和精 可借突破瓶颈